「本人の年金だけで老人ホームの費用を払えるでしょうか」というご相談は、施設探しの現場でもよくあります。
結論からいうと、年金だけで支払える施設もありますが、年金額だけで一律に判断することはできません。施設の月額料金に加えて、介護保険、医療費、薬代、おむつ・日用品などを含む「毎月の総額」と、今後も支払いを続けられるかを確認する必要があります。
この記事では、年金と貯金から老人ホームの予算を考える方法を、順番に分かりやすく解説します。
まず確認するのは「年金の額面」ではなく手元に入る金額
年金からは、介護保険料、健康保険料、住民税などが差し引かれる場合があります。予算を考える時は、年金額の通知に記載された額面ではなく、通帳へ実際に振り込まれている金額を確認しましょう。
年金は通常2か月分ずつ振り込まれるため、年金振込通知書で対象期間と控除後振込額を確認し、2か月分なら2で割って月額を把握します。初回支払いや過去分の精算など、通常と異なる入金をそのまま月収にしないようにしましょう。控除額が変わることもあるので、複数回分と最新の通知を確認します。
二重に差し引かないことも大切です。手取り年金を使う計算では、すでに年金から控除された保険料や税金を施設外の支出として再度引きません。別に口座振替等で支払うものは、その支出に加えます。
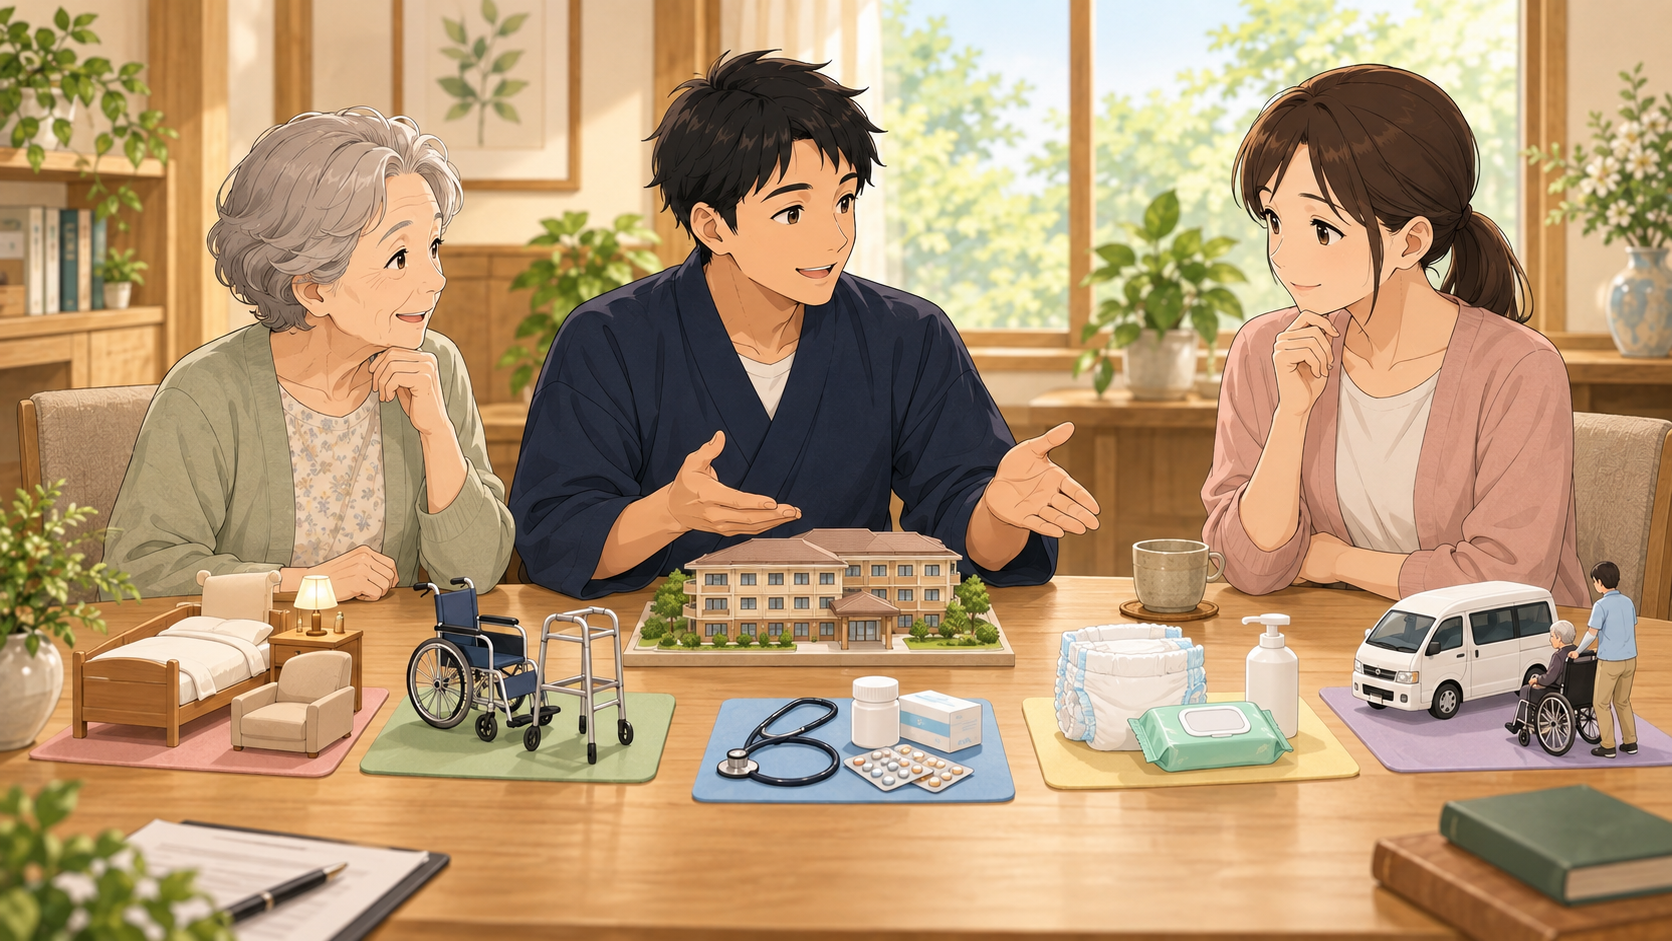
老人ホームの支払いは「施設利用料」だけではない
| 毎月かかるお金 | 主な内容 |
|---|---|
| 施設の基本料金 | 家賃、管理費、食費、水道光熱費など |
| 介護費用 | 介護保険サービスの自己負担、各種加算、保険外サービス |
| 医療費 | 訪問診療、通院、薬、歯科など |
| 生活費 | おむつ、日用品、洗濯、理美容など |
| その他 | 通院付き添い、送迎、買い物代行、行事費など |
パンフレットに「月額12万円」と書かれていても、実際の支払総額が12万円とは限りません。本人の要介護度、負担割合、医療状況、施設の料金体系によって追加費用が変わります。
毎月使える予算の出し方
まず、次の式で現在の家計を整理します。
毎月使える予算 = 年金などの月収 + 貯金から取り崩せる額 - 施設外で残る支出
施設へ入居しても、すべての支出がなくなるわけではありません。生命保険料、携帯電話代、自宅を残す場合の固定資産税や管理費、家族が管理する費用などが続くことがあります。
また、入居一時金、引越し代、家具・家電の購入費など、入居時に必要なお金は月額予算と分けて確保しておきましょう。
貯金を取り崩す場合は、使える残高と毎月の不足額を分ける
通帳の残高をそのまま毎月の支払いに回せるとは限りません。まず入居時の費用と、入院・住み替えなどに備えて残すお金を分け、月々の不足を補うために使える貯金を計算します。
取り崩しに使える貯金 = 本人の貯金 - 初期費用 - 残しておく予備費
毎月の不足額 = 入居後の支出総額 - 手取り年金など継続する収入
不足を補える月数 = 取り崩しに使える貯金 ÷ 毎月の不足額
支出総額には、施設・介護・医療・生活の費用に加え、自宅の維持費や携帯電話代など施設外で残る支出も含めます。毎月の不足額が0円以下の場合はこの割り算を使わず、臨時支出や今後の費用増加に備えられるかを確認してください。
予備費を残した場合の架空の計算例
以下は計算方法を説明するための架空例です。実際の施設料金や年金額の相場、必要な予備費の目安を示すものではありません。
| 項目 | 仮の金額 |
|---|---|
| 本人の貯金 | 480万円 |
| 入居時の費用として確保 | 60万円 |
| 予備費として残す | 120万円 |
| 毎月の不足を補うために使う貯金 | 300万円 |
| 施設・介護・医療・生活の総額 | 月15万円 |
| 施設外で続く支出 | 月2万円 |
| 手取り年金 | 月11万円 |
| 毎月の不足額 | 15万円+2万円-11万円=6万円 |
この例では、300万円÷6万円=50か月、つまり4年2か月分の不足を補う計算です。貯金480万円をすべて使う計算とは結果が変わります。
毎月の費用が増えた場合も試算する
同じ例で、施設・介護・医療・生活の総額が月2万円増えて17万円になったと仮定すると、不足額は月8万円です。300万円÷8万円=37.5か月となり、補える期間は短くなります。
この月数は収入・支出が一定の場合の単純計算で、入居を続けられる期間を保証するものではありません。予備費の使い道、費用改定、身体状況の変化などを踏まえて定期的に見直し、資金が尽きる前に施設や自治体の窓口へ相談しましょう。
家族の援助を前提にする時の注意点
ご家族が毎月不足分を支払うケースもあります。その場合は、「今なら払えるか」だけでなく、長期間続いても無理がない金額かを話し合ってください。
- 誰が、毎月いくら負担するのか
- 兄弟姉妹でどのように分担するのか
- 医療費などが増えた時はどうするか
- 支払いが難しくなった時、施設変更も検討するか
あいまいなまま入居すると、後から家族間の負担感に差が出ることがあります。可能であれば、毎月の負担額と役割を事前に共有しておきましょう。
年金が少ない場合に検討したいこと
特養や軽費老人ホームなども候補にする
民間の有料老人ホームだけでなく、所得に応じた負担軽減がある介護保険施設や、比較的低額な住まいも候補になります。ただし、入居要件があり、空きが少なく待機が必要なこともあります。
使える負担軽減制度を確認する
所得や資産、世帯状況、利用する施設によっては、高額介護サービス費、介護保険施設の食費・居住費に関する負担限度額認定、医療費の自己負担を抑える制度などを利用できる場合があります。
制度ごとに対象要件が異なり、有料老人ホームやサ高住では同じ軽減を受けられないこともあります。市区町村の介護保険窓口、地域包括支援センター、ケアマネジャーへ確認してください。
生活保護を含め早めに相談する
収入や資産が少なく、家族からの援助も難しい場合は、生活保護を含めて自治体へ相談できることがあります。生活保護を受給していても入居できる施設はありますが、受け入れ状況や料金設定は施設によって異なります。
生活保護の相談・申請窓口は、お住まいの地域を所管する福祉事務所です。制度の利用可否と、希望する施設での受け入れ可否は分けて確認してください。費用が足りなくなってからでは選択肢が狭まりやすいため、残高に余裕がある段階で相談を始めましょう。参考:厚生労働省「生活保護制度」
施設へ見積もりを依頼する時の伝え方
本人の年金は手取りで月○万円、施設費に使える貯金は○万円です。介護保険、医療費、おむつ・日用品などを含めた毎月の総額と、状態が変化した場合に増える費用を教えてください。
時間や受入条件に余裕があれば、複数の候補から同じ前提で見積もりを取り、「通常の月」と「費用が多くかかる月」の両方を確認しましょう。候補数をそろえるために必要な入居時期を逃さず、確認できた費用と未確認の項目を分けて比較することが大切です。
予算を考える時のチェックリスト
- □ 年金の実際の月額(通帳への振込額)
- □ 施設費用に使える貯金額
- □ 入居時に必要な初期費用
- □ 介護保険・医療費を含む毎月の総額
- □ 自宅や保険など、入居後も残る支出
- □ 要介護度や医療状況が変わった時の費用
- □ 家族が援助できる金額と期間
- □ 緊急時に残しておく予備費
まとめ|「今払える金額」より「払い続けられる金額」
老人ホームが年金だけで払えるかは、年金額とパンフレットの月額料金を比べるだけでは判断できません。介護・医療・生活費を含めた総額を出し、貯金を取り崩す場合は何年続けられるかまで確認しましょう。
施設探しでは、安さだけで決めるのではなく、本人に必要な支援を受けながら長く支払いを続けられることが大切です。資金が少なく不安な場合ほど、地域包括支援センターや自治体の窓口へ早めに相談してください。
※本記事は2026年9月時点の制度をもとにした一般的な情報です。年金の手取り額、施設費用、負担軽減制度の対象要件は、本人の所得・資産・世帯状況・要介護度・地域・施設によって異なります。契約や資金計画の前に、施設、市区町村、年金事務所などで最新情報をご確認ください。
参考:
日本年金機構「年金振込通知書」
厚生労働省 介護サービス情報公表システム
あわせて読みたい記事
・老人ホームの費用はいくら?月額料金以外にかかるお金を解説
・老人ホーム3施設の見積もりを比較する方法|月額料金に含まれない費用も確認
コメント